Empresas do Simples têm até 30 de setembro para escolher regime de 2027
Mudança antecipou calendário e permite que empresas optem por recolher IBS e CBS fora do Simples Nacional; advogado explica os impactos da decisão Começou na ultima terça-feira (1º), o prazo para que microempresas e empresas de pequeno porte façam escolhas tributárias que poderão impactar diretamente a forma de recolhimento de impostos em 2027. O prazo termina em 30 de setembro, o que exige atenção de empresários e contadores já neste mês. Até essa data, empresas que pretendem ingressar no Simples Nacional no próximo ano deverão fazer a opção pelo regime. Para as que já estão ou irão ingressar no Simples, existe também a possibilidade de escolher o recolhimento do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) pelo regime regular, ou seja, fora do pagamento unificado do Simples. A mudança faz parte da adaptação do Simples Nacional à Reforma Tributária sobre o consumo e altera uma prática que tradicionalmente concentrava a opção pelo regime no mês de janeiro. Para 2027, a escolha pelo Simples Nacional deverá ser feita antecipadamente, durante o mês de setembro de 2026.Na prática, a empresa que já é optante pelo Simples e quiser manter IBS e CBS dentro do regime unificado não precisa fazer uma nova opção específica. Já aquelas que avaliarem que é mais vantajoso recolher esses dois tributos pelas regras do regime regular deverão manifestar essa escolha entre 1º e 30 de setembro. A opção valerá para o primeiro semestre de 2027. Para o advogado Bruno Durão, a proximidade do prazo exige que o empresário não deixe a análise para a última hora e considere fatores que vão além da alíquota. “A principal mudança é que a escolha tributária passa a exigir um planejamento mais cuidadoso. Não basta olhar apenas para o percentual de imposto que será pago. É necessário avaliar o tipo de cliente, a cadeia de fornecedores, o impacto dos créditos tributários e a própria estrutura da empresa. Para empresas que atuam no mercado B2B, por exemplo, a possibilidade de apropriação e transferência de créditos pode influenciar diretamente a competitividade e a formação de preços. Por isso, o empresário precisa levantar esses dados, conversar com a contabilidade e avaliar juridicamente os impactos antes de 30 de setembro, evitando tomar uma decisão às pressas”, explica. A possibilidade de permanecer no Simples Nacional e, simultaneamente, recolher IBS e CBS pelo regime regular cria uma espécie de modelo híbrido. Nesse formato, os valores correspondentes ao IBS e à CBS deixam de ser recolhidos dentro do Documento de Arrecadação do Simples Nacional (DAS) e passam a seguir as regras próprias desses tributos. Outro ponto de atenção é que a decisão não precisa ser tratada como definitiva para todo o ano de 2027. Caso a empresa não opte pelo regime regular de IBS e CBS em setembro, haverá uma nova janela de opção em março de 2027, com efeitos para o segundo semestre. Com o prazo já aberto, a recomendação é que as empresas não esperem a proximidade do fim de setembro para analisar as alternativas. A avaliação antecipada pode ser importante para entender os efeitos da escolha sobre custos, créditos tributários, preços e relações comerciais ao longo de 2027.
Azzas vai separar Arezzo e Soma: o que empresas precisam avaliar antes de uma cisão
Reorganização do grupo de moda chama atenção para impactos tributários de operações que também podem ocorrer em empresas de médio porte A decisão da Azzas 2154 de separar novamente as operações da Arezzo&Co e do Grupo Soma chama atenção para um aspecto que costuma ficar nos bastidores das grandes reorganizações empresariais: o impacto tributário de uma cisão. O grupo anunciou nesta quarta-feira (2) um acordo para transformar Arezzo&Co e SOMA em companhias abertas independentes. A Farm Rio permanecerá em uma estrutura compartilhada pelas duas empresas. A conclusão da operação está prevista para o primeiro trimestre de 2027 e ainda depende das aprovações necessárias. A separação ocorre pouco mais de dois anos após a união entre Arezzo&Co e Grupo Soma. Segundo a companhia, a reorganização prevê uma cisão parcial seguida de uma reorganização das participações societárias, permitindo que os negócios voltem a operar de forma independente. Embora operações dessa dimensão envolvam cifras bilionárias e companhias listadas na Bolsa, especialistas afirmam que os cuidados tributários e jurídicos envolvidos também devem ser observados por empresas de menor porte que pretendam separar negócios, reorganizar sociedades ou preparar processos de sucessão. “Quando uma empresa decide se dividir, não está apenas separando marcas ou operações. É preciso identificar previamente quais ativos, créditos, dívidas, contratos e contingências estarão vinculados a cada estrutura. O planejamento tributário é importante justamente para evitar que uma decisão societária gere um problema fiscal posteriormente”, afirma Letícia Rocha Carneiro, advogada tributarista da DAP Advocacia e mestranda em Direito pela PUC-Rio. O que acontece com os impostos e dívidas? Um dos principais pontos de atenção em uma cisão é justamente a definição sobre o destino dos direitos e das obrigações da empresa. Créditos tributários, débitos fiscais, processos administrativos, ações judiciais e contingências precisam ser analisados antes da implementação da nova estrutura. A divisão societária não significa que obrigações anteriores simplesmente deixam de existir. “Uma cisão não apaga o histórico fiscal de uma empresa. É necessário fazer um levantamento completo dos passivos e dos créditos existentes e definir juridicamente como esses elementos serão tratados na reorganização. Se esse trabalho não for feito de maneira adequada, a empresa pode levar para a nova estrutura riscos que não estavam inicialmente previstos”, explica Bruno Medeiros Durão, especialista em Recuperação de Tributos e Direito Bancário e fundador da DAP Advocacia. Segundo o advogado, outro ponto que merece atenção é a possibilidade de a reorganização modificar a forma como diferentes negócios são administrados e tributados no futuro. “Uma estrutura que funcionava quando os negócios estavam juntos pode deixar de ser a mais eficiente depois da separação. Por isso, é necessário analisar não apenas o efeito tributário da cisão, mas também como ficará o planejamento fiscal de cada empresa depois da operação”, afirma Durão. Empresas menores também podem passar por cisões Cisões e outras formas de reorganização societária não são exclusivas de grandes grupos empresariais. Empresas familiares podem recorrer a esse tipo de operação, por exemplo, durante processos de sucessão ou quando diferentes sócios decidem seguir caminhos empresariais distintos. Também é possível que uma companhia busque separar unidades de negócio com estratégias diferentes ou criar estruturas independentes para receber novos investidores. Para Letícia Rocha, nesses casos, o planejamento antecipado pode evitar custos e conflitos futuros.“Quanto mais cedo a empresa mapear sua situação tributária, patrimonial e contratual, maior será a capacidade de escolher uma estrutura adequada para a reorganização. O problema é quando a decisão de separar os negócios já foi tomada e somente depois começam a aparecer créditos, dívidas, processos ou obrigações que não haviam sido considerados”, diz. Cinco pontos que devem ser avaliados antes de uma cisão De acordo com os especialistas, empresas que estudam uma reorganização societária devem analisar, entre outros pontos: O caso da Azzas também mostra que uma reorganização dessa dimensão não termina no anúncio. A operação ainda depende das etapas de aprovação e implementação previstas pela companhia. Para Bruno Durão, o principal ponto para qualquer empresário é compreender que uma cisão deve ser planejada como uma mudança estrutural de longo prazo. “Não basta perguntar quanto custa separar duas empresas. É preciso avaliar quanto pode custar não fazer essa separação corretamente. Uma reorganização bem planejada pode trazer mais eficiência, autonomia e clareza para os negócios, mas uma operação feita sem análise tributária e jurídica adequada pode criar novos passivos e comprometer justamente o resultado que a empresa buscava alcançar”, conclui.
Bruno Durão e Luís Cláudio Souza Leão participam de encontro que reuniu lideranças para debater os rumos do Rio
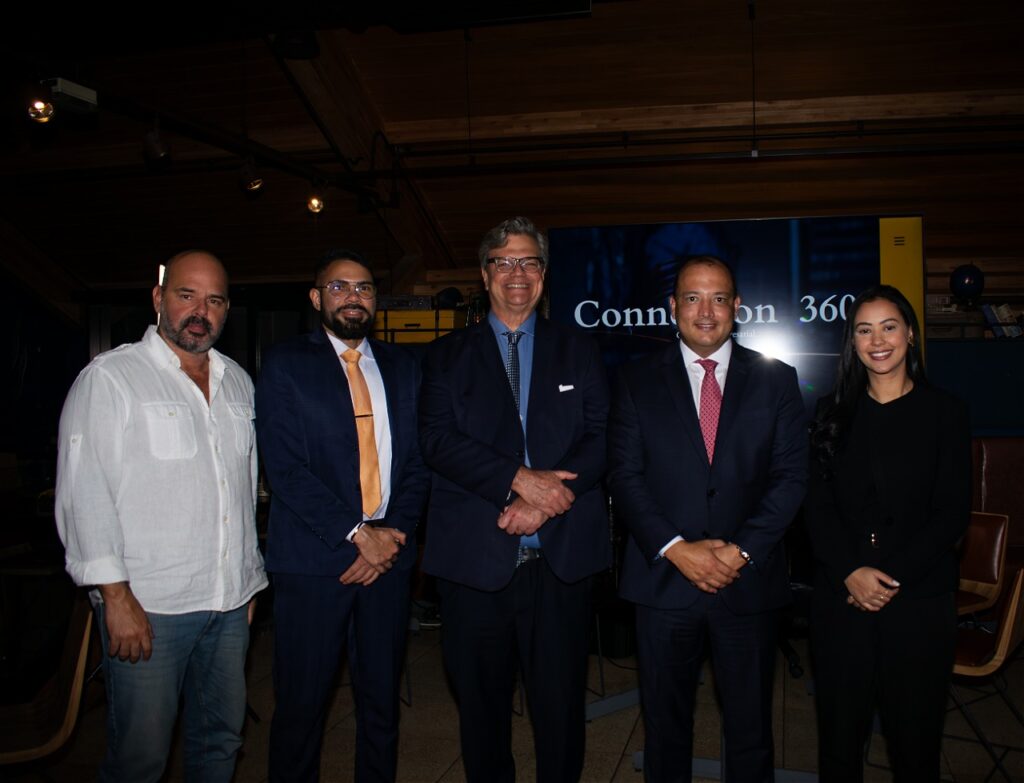
Durante o Connection 360, realizado no Outback da Casinha, o fundador da DAP Advocacia, Bruno Medeiros Durão, destacou a importância da conexão entre lideranças, enquanto a Letícia Rocha, coordenadora da equipe de advogados tributaristas do escritório, integrou a mesa de debates Na quinta-feira, 27 de agosto, o Connection 360 reuniu empresários, especialistas e lideranças para uma noite de networking, troca de experiências e discussão sobre os desafios e as oportunidades para o ambiente de negócios. O encontro foi realizado no Outback da Casinha, na Barra da Tijuca, no Rio de Janeiro, e contou com a participação do Bruno Medeiros Durão, fundador da DAP Advocacia, e de Luís Cláudio Souza Leão, liderança à frente do Instituto Coalizão Rio. Um dos destaques do encontro foi justamente a possibilidade de aproximar diferentes setores e trajetórias em torno de uma mesma pauta: a necessidade de fortalecer conexões e ampliar o diálogo entre quem atua diretamente na construção do ambiente empresarial. Para Bruno Medeiros Durão, encontros como o Connection 360 têm um papel importante ao criar espaços para que lideranças compartilhem experiências e perspectivas sobre os desafios que estão no radar dos empresários.“Eu acredito muito no poder da conexão entre pessoas que têm experiências diferentes, mas que compartilham o desejo de construir e fazer o ambiente empresarial avançar. Quando reunimos conhecimento, experiência e diferentes visões, conseguimos identificar oportunidades e enxergar soluções que dificilmente apareceriam em uma conversa isolada”, destacou Bruno. O evento também teve um momento dedicado ao debate técnico, com a participação da Letícia Rocha, coordenadora da equipe de advogados tributaristas da DAP Advocacia, que integrou a mesa de debates ao lado de outros convidados. Com experiência na área tributária, Letícia levou para a discussão a perspectiva da advocacia empresarial diante de um cenário marcado por mudanças legislativas e por novos desafios para empresas de diferentes segmentos. “Estamos diante de um cenário em que o empresário precisa olhar para a questão tributária de maneira cada vez mais estratégica. Não se trata apenas de cumprir obrigações, mas de compreender os impactos das mudanças, antecipar riscos e identificar oportunidades que possam contribuir para a sustentabilidade e a eficiência do negócio”, afirmou Letícia Rocha. A presença de Luís Cláudio Souza Leão também contribuiu para ampliar o debate sobre a importância da articulação entre diferentes lideranças e setores para o desenvolvimento do Rio de Janeiro. Segundo Leão, a construção de um ambiente mais favorável aos negócios depende da capacidade de estabelecer pontes e estimular a colaboração. “Os grandes desafios não podem ser enfrentados de forma isolada. É preciso aproximar diferentes lideranças, setores e experiências para construir soluções e fortalecer o desenvolvimento do Rio de Janeiro”, afirmou Luís Cláudio Souza Leão. Para Bruno, a participação em iniciativas como o Connection 360 também está alinhada à visão da DAP Advocacia de que o papel da advocacia empresarial ultrapassa a atuação jurídica tradicional. “A advocacia precisa estar conectada ao que acontece no mercado. O empresário não enfrenta apenas questões jurídicas; ele lida diariamente com decisões econômicas, tributárias, financeiras e estratégicas. Nosso papel é compreender esse cenário e oferecer uma visão que ajude o cliente a tomar decisões mais seguras”, afirmou o fundador da DAP Advocacia. A participação da DAP no encontro reuniu, assim, duas frentes complementares: a visão estratégica de Bruno Medeiros Durão, à frente do escritório, e a experiência técnica de Letícia Rocha, que coordenou a representação da equipe tributária na mesa de debates “Estar presente nesses espaços é importante porque o conhecimento também nasce da troca. Nós queremos acompanhar as transformações, mas também participar das conversas que ajudam a construir soluções para os desafios que empresários e empresas enfrentam”, concluiu Bruno. O Connection 360 encerrou a noite com um ambiente marcado pelo networking e pela troca de experiências entre os participantes. Para a DAP Advocacia, o encontro reforçou a importância de manter seus profissionais próximos das principais discussões que envolvem o empresariado e de contribuir, por meio de seus especialistas, para um debate cada vez mais qualificado sobre o futuro dos negócios.
Sua empresa pode estar em risco mesmo sem ter uma grande dívida; entenda o efeito cascata
Especialista alerta que empresas podem entrar em crise não por uma única obrigação, mas pela soma de dívidas trabalhistas, tributárias, bancárias e cíveis sem uma estratégia de gestão Uma empresa raramente entra em crise financeira por causa de uma única dívida. O problema tende a se agravar quando diferentes tipos de passivos — trabalhistas, tributários, bancários, cíveis e com fornecedores — começam a se acumular e passam a disputar o mesmo caixa. Em um cenário de crédito ainda restritivo e inadimplência empresarial em nível recorde, a falta de uma estratégia para identificar, classificar e negociar essas obrigações pode reduzir significativamente a capacidade de decisão do empresário. Dados da Serasa Experian mostram a dimensão do problema. Em maio de 2026, mais de 9 milhões de empresas brasileiras estavam negativadas, mantendo o maior patamar da série histórica. O volume de dívidas chegou a R$ 229,9 bilhões, enquanto cada CNPJ inadimplente acumulava, em média, sete contas em atraso. Outro levantamento divulgado em julho mostra que 5,5% das pequenas e médias empresas analisadas tinham, simultaneamente, a empresa e os principais sócios em situação de inadimplência, concentrando mais de R$ 80,6 bilhões em dívidas. Para o advogado tributarista Bruno Medeiros Durão, presidente da Durão, Almeida & Pontes Advogados Associados, o principal risco está em tratar cada cobrança de maneira isolada, sem uma visão global do passivo. “Uma empresa não entra em crise necessariamente porque possui uma dívida. O risco aumenta quando diferentes passivos começam a se acumular e o empresário perde a capacidade de enxergar o conjunto das obrigações. Uma dívida tributária pode coexistir com uma trabalhista, um financiamento bancário, fornecedores em atraso e uma cobrança judicial. Quando tudo isso pressiona o mesmo caixa, a empresa passa a tomar decisões de emergência, e não decisões estratégicas”, afirma Bruno Durão. Veja também: O problema começa antes do bloqueio Na avaliação do especialista, um dos erros mais comuns é esperar que a situação se torne judicializada para então buscar uma solução. Bloqueios de contas, penhoras e restrições de crédito podem limitar a capacidade operacional justamente quando a empresa mais precisa de liquidez. “O momento mais importante para analisar um passivo é antes de ele se transformar em um problema que retire do empresário a capacidade de escolha. Quando já existe bloqueio de valores, penhora de bens ou uma série de cobranças simultâneas, o espaço para negociação e planejamento pode ficar muito menor. Por isso, o diagnóstico precisa acontecer antes de a crise chegar ao caixa”, explica Bruno Medeiros Durão. A análise também precisa considerar a natureza de cada obrigação. Uma dívida trabalhista não necessariamente deve receber o mesmo tratamento de um débito tributário ou de uma operação bancária. Contratos, garantias, documentos, valores envolvidos, prazos, processos e possibilidade de negociação podem alterar completamente a estratégia. Passivo tributário exige atenção especial Entre as obrigações que podem comprometer a estrutura financeira de uma empresa estão os débitos fiscais. Quando não são acompanhados adequadamente, podem evoluir para cobranças administrativas e judiciais, aumentando a pressão sobre o patrimônio e sobre o fluxo de caixa. Segundo Bruno Medeiros Durão, a primeira etapa deve ser a construção de um mapa completo dos passivos, identificando não apenas quanto a empresa deve, mas para quem, em que estágio está cada cobrança e quais consequências podem surgir caso nenhuma medida seja tomada.“Não basta saber que a empresa deve R$ 1 milhão. É preciso saber como esse R$ 1 milhão está distribuído, quais dívidas já estão sendo cobradas, quais possuem garantias, quais podem ser negociadas, quais podem gerar constrição patrimonial e quais impactam diretamente a operação. O valor da dívida é apenas uma parte do diagnóstico”, afirma. Empresário precisa separar urgência de prioridade Outro ponto destacado pelo advogado é que nem toda dívida mais antiga é necessariamente a mais urgente. A prioridade deve ser definida a partir do risco jurídico, financeiro e operacional que cada obrigação representa para o negócio. A estratégia pode envolver revisão de contratos, negociação com credores, análise de cobranças, reorganização do passivo, avaliação de alternativas para débitos tributários e adoção de medidas preventivas para preservar o fluxo de caixa e a continuidade da atividade empresarial.“Em uma situação de múltiplos passivos, pagar quem está cobrando mais alto ou quem pressiona primeiro nem sempre é a melhor decisão. A empresa precisa entender quais obrigações podem comprometer sua operação, seu patrimônio e sua capacidade de gerar receita. A gestão do passivo precisa estar conectada à estratégia do negócio”, diz Bruno Medeiros Durão. Crise financeira não começa necessariamente quando falta dinheiro Para o especialista, um dos sinais de alerta é quando a empresa começa a utilizar uma obrigação para cobrir outra, antecipar recebíveis de forma recorrente para pagar despesas correntes ou contrair novos empréstimos apenas para manter compromissos antigos. O cenário macroeconômico também aumenta a importância desse planejamento. A Serasa Experian apontou em julho que o ambiente brasileiro ainda combina inflação pressionada, crédito mais caro e juros elevados, projetando a Selic em 14% ao final de 2026. Nesse ambiente, empresas altamente alavancadas ou com múltiplos passivos podem ter maior dificuldade para recompor o caixa.“O empresário não deve esperar a empresa parar de pagar para começar a olhar para o passivo. Quando existe deterioração do fluxo de caixa, aumento das cobranças, dificuldade de acesso ao crédito ou crescimento das dívidas em diferentes frentes, já existe um sinal de que é preciso fazer um diagnóstico. Antecipação não significa assumir que a empresa está quebrada; significa preservar alternativas enquanto elas ainda existem”, conclui Bruno Medeiros Durão.
Tarifaço entra em vigor, mas Brasil evita retaliação automática: “é preciso ferir o adversário, não apenas irritá-lo”
Nova tarifa de 25% dos Estados Unidos começa a ser cobrada nesta quarta-feira e coloca a Lei da Reciprocidade no centro da resposta brasileira; ministro afirma que eventual reação precisa atingir os EUA sem ampliar o prejuízo para a economia nacional O tarifaço dos Estados Unidos contra o Brasil entrou em vigor nesta quarta-feira (22), transformando uma ameaça comercial em um custo imediato para empresas brasileiras que exportam para o mercado americano. A nova sobretaxa adicional de 25% passa a incidir sobre uma ampla lista de produtos brasileiros e abre uma nova fase de tensão comercial entre os dois países. Mas, enquanto a tarifa americana começa a ser cobrada, o Brasil enfrenta uma decisão mais complexa: como responder sem transformar a retaliação em um novo problema para a própria economia brasileira? O ministro do Desenvolvimento, Indústria, Comércio e Serviços, Márcio Elias Rosa, resumiu o dilema ao afirmar que a reciprocidade não deve ser confundida com vingança. Segundo ele, uma eventual resposta brasileira precisa ser escolhida de forma estratégica, com capacidade de “ferir o adversário, não apenas irritá-lo”. A declaração ganha peso porque o Brasil possui, desde 2025, uma legislação específica para reagir a medidas comerciais consideradas prejudiciais: a Lei da Reciprocidade Econômica. O instrumento permite ao governo adotar contramedidas, mas não obriga o país a simplesmente copiar a tarifa aplicada pelos Estados Unidos. É justamente aí que está o ponto central da disputa. Uma tarifa americana de 25% não significa, automaticamente, uma tarifa brasileira de 25% sobre produtos dos Estados Unidos. A resposta pode ser diferente, desde que seja proporcional, tecnicamente justificada e capaz de produzir efeito econômico. O que é a Lei da Reciprocidade? A Lei nº 15.122/2025 criou mecanismos para que o Brasil possa reagir a medidas unilaterais adotadas por outros países ou blocos econômicos que prejudiquem interesses brasileiros. Na prática, o governo pode avaliar contramedidas comerciais, financeiras ou relacionadas a investimentos quando identificar barreiras consideradas injustificadas ou ações que provoquem prejuízos ao país e às empresas brasileiras. A lei pode ser acionada em situações como: A legislação, entretanto, não funciona como um botão automático de retaliação. Antes de uma eventual resposta, o governo pode recorrer a negociações diplomáticas e mecanismos internacionais de solução de controvérsias. A Organização Mundial do Comércio (OMC) também aparece como uma das frentes possíveis para o Brasil contestar a medida americana. A diferença é importante: reciprocidade não significa necessariamente fazer a mesma coisa que o outro país fez. Significa encontrar uma resposta proporcional e capaz de proteger os interesses brasileiros. Veja também: A tarifa que começa a pesar no caixa das empresas A nova sobretaxa de 25% aumenta o custo de entrada de produtos brasileiros no mercado americano. O impacto direto recai sobre as empresas exportadoras, mas a consequência pode se espalhar por toda a cadeia produtiva. A empresa pode absorver parte do custo, reduzir sua margem, repassar o aumento ao comprador americano ou tentar buscar novos mercados. Em todos os cenários, o resultado é o mesmo: maior pressão sobre custos, competitividade e fluxo de caixa. Entre os setores atingidos pela nova rodada estão segmentos como etanol, açúcar, aço, calçados, pescados, máquinas agrícolas, vestuário, papel e produtos químicos. Ao mesmo tempo, produtos como café, carne bovina, laranja e derivados, açaí, mel orgânico, petróleo bruto, aeronaves civis e parte da celulose ficaram fora da nova cobrança, conforme a lista definida pelos Estados Unidos. A sobretaxa também se soma a medidas tarifárias anteriores aplicadas pelos americanos a determinados produtos brasileiros, o que pode elevar ainda mais o custo de exportação em setores que já estavam submetidos a tarifas adicionais. Para o tributarista Bruno Medeiros Durão, fundador da DAP Advocacia — Durão, Almeida & Pontes Advogados Associados, o tarifaço transforma uma decisão geopolítica em um problema concreto de gestão empresarial. “O tarifaço não é apenas uma questão de política externa. Ele se transforma imediatamente em um problema de margem, caixa e competitividade para milhares de empresas brasileiras. O exportador precisa entender quanto da nova tarifa será absorvido pela operação, quanto poderá ser repassado e quais alternativas legais existem para reduzir esse impacto. Quem esperar a disputa política terminar para começar a se preparar pode perder tempo e dinheiro”, explica. Segundo o especialista, a pressão sobre as margens também aumenta a importância do planejamento tributário. “Em um cenário de custos maiores e maior dificuldade de acesso a um mercado estratégico, a recuperação de créditos tributários passa a ter um peso ainda maior. Cada valor que a empresa consegue recuperar dentro da legalidade pode ajudar a recompor margem e preservar caixa. O momento exige uma revisão completa da estrutura tributária e financeira da operação”, orienta. O risco de retaliar e aumentar a própria conta A principal dificuldade do governo brasileiro é encontrar uma resposta que tenha impacto sobre os Estados Unidos sem prejudicar desproporcionalmente as empresas e os consumidores brasileiros. Uma retaliação sobre produtos americanos poderia atingir setores importantes da economia dos Estados Unidos, mas também aumentar o custo de produtos importados no Brasil. Para Adriano de Almeida, sócio da DAP Advocacia e especialista em Direito Tributário, o uso da Lei da Reciprocidade exige uma análise técnica que vá além da reação política. “A reciprocidade não precisa ser uma cópia da medida adotada pelo outro país. O Brasil precisa identificar uma resposta que efetivamente pressione os Estados Unidos, mas que não provoque um dano maior para a própria economia brasileira. Uma reação mal calibrada pode aumentar custos, gerar inflação e prejudicar empresas que dependem de produtos ou insumos americanos”, comenta. Na avaliação do advogado, a incerteza criada pelo tarifaço também deve mudar a forma como as empresas avaliam seus riscos. “As empresas precisam trabalhar com cenários. Não basta saber qual é a tarifa aplicada hoje. É preciso analisar o que acontece se houver uma nova rodada de medidas, uma resposta brasileira ou uma mudança na lista de produtos atingidos. O planejamento tributário, o compliance e o monitoramento regulatório precisam estar conectados à estratégia comercial”, analisa. O debate sobre a Lei da Reciprocidade ganha força justamente porque a
Split payment: imposto poderá ser descontado antes de o dinheiro chegar ao caixa das empresas
Novo mecanismo da Reforma Tributária pode mudar a lógica do capital de giro no Brasil e levar empresas a revisar sistemas, contratos e planejamento financeiro antes da transição prevista para 2027 Durante décadas, a lógica foi relativamente simples: a empresa realizava uma venda, recebia o dinheiro e, posteriormente, recolhia os tributos correspondentes. Com a implementação do split payment, essa dinâmica começa a mudar. O imposto poderá ser segregado no momento da liquidação financeira da operação e enviado diretamente ao poder público, antes que o valor correspondente passe pelo caixa da empresa. A mudança, prevista no desenho da Reforma Tributária, pode alterar uma das engrenagens mais sensíveis da gestão empresarial no Brasil: o fluxo de caixa. Na prática, parte do valor de uma venda deixará de estar disponível para financiar despesas, estoques, folha de pagamento ou outras necessidades de capital de giro. Como funciona o split payment na Reforma Tributária O mecanismo foi detalhado tecnicamente em maio, quando a Receita Federal e o Comitê Gestor do IBS publicaram o Ato Conjunto RFB/CGIBS nº 2/2026, com o Manual de Integração da Plataforma Pública de Split Payment. O documento estabelece parâmetros para a integração entre a plataforma pública e instituições financeiras e de pagamento, que deverão participar da segregação dos valores relacionados aos tributos. A implementação será gradual. A primeira fase, denominada “B2B Opcional”, está prevista para começar em 2027, no contexto da entrada em vigor da CBS, que substituirá PIS e Cofins. O modelo completo deverá ser implantado progressivamente até 2033. Veja também: O impacto do split payment pode ser maior no caixa do que na burocracia Para Bruno Medeiros Durão, especialista em Recuperação de Tributos e Direito Bancário e fundador da DAP Advocacia — Durão, Almeida & Pontes Advogados Associados, a principal consequência do split payment não está apenas na forma de recolher impostos, mas na disponibilidade financeira das empresas. “O split payment inverte uma lógica que o empresário brasileiro conhece há décadas. Até hoje, o imposto saía do caixa da empresa depois da venda; agora, ele pode nem chegar a entrar. Isso é uma mudança de capital de giro, não apenas de tributação. A empresa precisará recalcular sua capacidade financeira considerando que uma parcela da receita será segregada antes de estar disponível para suas operações”, explica Bruno. A mudança pode ser especialmente relevante para empresas que operam com margens apertadas, prazos longos de recebimento ou forte dependência de capital de giro. Em setores nos quais a receita de uma venda é utilizada para financiar a operação até o recebimento do próximo ciclo, a retirada antecipada dos valores tributários pode exigir uma nova estrutura de planejamento financeiro. “O empresário não pode esperar a obrigação começar para descobrir que o seu modelo de caixa dependia de recursos que não estarão mais disponíveis. A adaptação precisa começar pela simulação dos impactos sobre margem, recebimento, crédito e capital de giro”, afirma Bruno. Sistemas, contratos e operações de crédito entram no radar Para Adriano de Almeida, advogado tributarista, sócio da Durão, Almeida & Pontes – Advogados Associados e pós-graduado em Direito Tributário pela FGV, o período de transição deverá exigir uma revisão ampla das estruturas internas das empresas. “Ainda haverá uma série de regulamentações e atos complementares até que o modelo esteja plenamente implantado. Mas as empresas que começarem agora a revisar contratos, sistemas de emissão fiscal, processos financeiros e políticas de crédito terão mais tempo para identificar gargalos e ajustar suas operações”, pondera. O impacto também deve alcançar operações de antecipação de recebíveis e outras estruturas de crédito. Com a segregação automática dos tributos no momento da liquidação financeira, empresas, bancos, instituições de pagamento e demais participantes da cadeia precisarão reavaliar como os valores tributários serão tratados em operações nas quais o recebimento é antecipado ou distribuído entre diferentes agentes. Esse novo desenho pode abrir discussões sobre riscos, responsabilidades e efeitos financeiros nas operações de crédito — especialmente em um ambiente no qual a tecnologia passa a participar diretamente do processo de arrecadação. Empresas precisam se preparar para o split payment antes da obrigatoriedade Embora a implementação completa do split payment esteja prevista para ocorrer de forma gradual, a mudança já exige atenção das empresas. A transição não envolve apenas a criação de uma nova obrigação acessória ou a atualização de um sistema tributário. O modelo pode alterar a própria relação entre venda, recebimento e disponibilidade de caixa. Para os especialistas, o primeiro passo deve ser mapear como os tributos impactam atualmente o fluxo financeiro da empresa e simular o que acontecerá quando parte desses valores deixar de transitar pelo caixa. A questão, portanto, não é apenas quanto a empresa pagará de imposto, mas quando esse dinheiro estará disponível para ser utilizado. Com a Reforma Tributária, essa resposta poderá mudar de forma estrutural. E, para muitas empresas, o desafio de adaptação começará muito antes de 2033.
Holding familiar ganha espaço no Brasil como alternativa para organizar heranças e proteger o patrimônio
Especialista aponta vantagens tributárias, maior proteção dos bens e menos conflitos familiares, mas ressalta que a estrutura exige análise técnica e personalizada Enquanto muitas famílias ainda dependem exclusivamente do inventário para transferir bens aos herdeiros, o planejamento sucessório por meio de uma holding familiar permite antecipar decisões e organizar a transmissão do patrimônio ainda em vida. O tema ganha relevância diante do envelhecimento da população brasileira. Segundo projeções do Instituto Brasileiro de Geografia e Estatística (IBGE), cerca de 30% da população do país deverá ter 60 anos ou mais até 2050. Com isso, cresce a busca por soluções de planejamento patrimonial e sucessão familiar. Veja também: O que é uma holding familiar? A holding familiar é uma empresa criada para organizar e administrar o patrimônio de uma família. Ela pode concentrar bens como imóveis, participações em empresas, investimentos e outros ativos. Em vez de deixar toda a sucessão para ser resolvida somente após a morte do titular dos bens, a família pode estruturar previamente a propriedade e definir regras para a transferência das participações societárias. Na prática, a holding familiar transforma o planejamento sucessório em uma estratégia de organização patrimonial de longo prazo. Para o advogado tributarista Bruno Medeiros Durão, presidente do escritório Durão, Almeida e Pontes, a holding familiar deixou de ser uma ferramenta exclusiva de grandes patrimônios. “A holding familiar deixou de ser uma ferramenta restrita a grandes patrimônios. Hoje, ela faz parte de um planejamento sucessório moderno, que busca organizar a transferência dos bens de forma mais eficiente, reduzir burocracias e dar maior segurança jurídica para toda a família”, explica. Como funciona a holding familiar na sucessão? A estrutura funciona, em linhas gerais, com a criação de uma empresa para administrar o patrimônio familiar. Os bens podem ser integralizados ao capital social da empresa, conforme a estrutura jurídica e tributária definida para cada caso. A partir disso, a sucessão pode ser planejada por meio da transferência das participações societárias, respeitando as regras legais aplicáveis. Essa organização pode permitir que a família defina previamente aspectos relacionados à administração dos bens, à distribuição das participações e à transferência do patrimônio aos herdeiros. O objetivo é evitar que todas as decisões sejam tomadas somente após a abertura de um inventário. Holding familiar pode reduzir o ITCMD? Dependendo da estrutura adotada, da legislação aplicável e das características do patrimônio, a holding familiar pode proporcionar maior eficiência tributária na sucessão. Um dos pontos analisados é a forma como ocorre a transferência do patrimônio. Em determinados casos, a transmissão de participações societárias pode ter uma dinâmica tributária diferente da transferência direta de imóveis ou outros bens. No entanto, não existe uma redução automática do ITCMD simplesmente pela criação de uma holding familiar. A estrutura precisa ser analisada individualmente, considerando a legislação vigente, a natureza dos bens e a situação específica da família. Holding familiar pode evitar o inventário? A holding familiar pode reduzir a dependência do inventário tradicional em determinadas estruturas de planejamento sucessório, mas não deve ser apresentada como uma forma automática de eliminar o procedimento. O inventário pode envolver custos, burocracia, honorários advocatícios e disputas entre herdeiros. Além disso, dependendo do caso, o processo pode levar tempo até que os sucessores tenham acesso ao patrimônio. Com o planejamento realizado ainda em vida, a família pode antecipar decisões e estabelecer regras para a transferência das participações societárias, o que pode tornar a sucessão mais organizada. Quais são as principais vantagens da holding familiar? Entre os principais objetivos buscados pelas famílias que adotam uma holding familiar estão: A holding familiar também pode permitir que os proprietários mantenham regras de administração e controle dos bens, mesmo após a transferência de participações aos sucessores. A holding familiar serve para qualquer família? Não. A holding familiar não é uma solução universal. A estrutura precisa ser planejada de acordo com a realidade de cada família. Entre os fatores que devem ser analisados estão: Copiar um modelo pronto de holding familiar pode gerar problemas jurídicos, tributários e familiares. Por isso, a estrutura deve ser criada a partir de uma análise individualizada. Por que o planejamento sucessório está ganhando importância? O envelhecimento da população brasileira tem aumentado a preocupação das famílias com a continuidade do patrimônio. Para o advogado tributarista Bruno Medeiros Durão, esse movimento representa uma mudança na forma como as famílias enxergam a sucessão.“As famílias estão percebendo que planejamento sucessório não é apenas uma questão tributária, mas uma decisão de gestão patrimonial. Assim como empresas se organizam para garantir continuidade, o patrimônio familiar também precisa de regras claras para atravessar gerações com segurança”, conclui. Mais do que uma ferramenta para organizar bens, a holding familiar passou a ser considerada parte de uma estratégia de planejamento patrimonial e sucessório. A ideia é antecipar decisões, estabelecer regras e preparar a transferência do patrimônio antes que a família seja obrigada a resolver tudo em meio a um inventário. Perguntas frequentes sobre holding familiar O que é holding familiar?É uma empresa criada para organizar e administrar bens e participações de uma família, podendo ser utilizada como instrumento de planejamento patrimonial e sucessório. Holding familiar reduz impostos?R:Pode proporcionar maior eficiência tributária em determinados casos, mas não existe redução automática de impostos. A análise depende da estrutura e da legislação aplicável. Holding familiar substitui o inventário?R:Não necessariamente. A estrutura pode reduzir a dependência do inventário tradicional em determinadas situações, mas cada caso precisa ser analisado individualmente. Qualquer família pode criar uma holding familiar?R: Em tese, diferentes perfis familiares podem avaliar essa estrutura, mas a criação só faz sentido quando é adequada aos bens, objetivos e características jurídicas de cada família. A holding familiar é indicada para quem tem pouco patrimônio?R: A resposta depende da análise do patrimônio e dos custos envolvidos. A holding não deve ser criada apenas por estar na moda, mas quando fizer sentido dentro de um planejamento patrimonial.
Oncoclínicas dispara 26% após pedir recuperação: por que empresas endividadas podem sair mais fortes da crise
Companhia busca renegociar R$ 5,1 bilhões em dívidas; especialistas afirmam que revisão tributária e gestão do passivo trabalhista podem ser decisivas para preservar caixa, empregos e operações O pedido de recuperação extrajudicial da Oncoclínicas colocou novamente as estratégias de reestruturação empresarial no centro do mercado brasileiro. Na terça-feira, 14 de julho, as ações da companhia avançaram 26,32% na B3, fechando a R$ 0,96, após a divulgação do processo destinado à renegociação de aproximadamente R$ 5,1 bilhões em dívidas financeiras sem garantia. A valorização dos papéis mostra que, embora uma recuperação represente riscos e não ofereça garantias sobre o futuro do negócio, a decisão de enfrentar o endividamento pode ser interpretada pelos investidores como um passo necessário para reorganizar o caixa e preservar uma operação economicamente relevante. Segundo informações divulgadas pela companhia, credores que representam cerca de 37% dos créditos abrangidos já aderiram expressamente ao plano. O percentual permite o ajuizamento da recuperação extrajudicial, mas a Oncoclínicas terá 90 dias, contados a partir do processamento do pedido, para atingir o apoio necessário à homologação e vinculação dos demais créditos aos novos termos. O plano poderá incluir aportes dos acionistas, conversão de créditos em participação societária, substituição de dívidas existentes por novos instrumentos financeiros e alongamento dos prazos de pagamento. A companhia também informou que as obrigações operacionais correntes com clientes, fornecedores e parceiros não fazem parte da recuperação e devem continuar sendo pagas normalmente. O episódio ajuda a desfazer uma associação ainda comum no ambiente empresarial: a de que recorrer à recuperação representa necessariamente o fracasso definitivo de uma companhia. Para Bruno Medeiros Durão, advogado tributarista, especialista em recuperação de tributos e fundador da DAP Advocacia, o instrumento pode funcionar como uma decisão de gestão quando o negócio ainda possui atividade operacional, receita e capacidade de recuperação. “A recuperação não deve ser tratada automaticamente como uma sentença de morte. Em muitos casos, ela é justamente o mecanismo que permite proteger uma operação viável, reorganizar vencimentos, recuperar previsibilidade financeira e impedir que uma crise de liquidez termine em falência”, afirma Durão. Recuperação extrajudicial pode ser sinal de reação Diferentemente da recuperação judicial, que envolve um processo mais amplo e acompanhado diretamente pelo Judiciário, a recuperação extrajudicial é construída a partir da negociação entre a empresa e determinados grupos de credores. Depois da obtenção do apoio exigido pela legislação, o plano é submetido à homologação judicial. A modalidade pode ser menos abrangente e mais direcionada, permitindo que a empresa renegocie determinados passivos sem necessariamente envolver todas as obrigações da operação. No caso da Oncoclínicas, o objetivo declarado é criar um ambiente jurídico estável para a negociação da dívida financeira. A empresa afirma que os atendimentos aos pacientes, incluindo pessoas em tratamento contra o câncer, permanecem normalmente. Para Durão, a reação das ações não significa que os riscos tenham desaparecido, mas indica que o mercado pode valorizar uma administração que apresente uma estratégia concreta para o endividamento. “O investidor não está comemorando a existência da dívida. Ele pode estar reagindo à perspectiva de que a empresa finalmente passou a enfrentar o problema de forma estruturada. Quando existe transparência, negociação com credores e um plano crível de continuidade, a recuperação pode ser entendida como uma tentativa de preservação de valor”, fundamenta. Brasil atingiu recorde de empresas em recuperação O caso ocorre em um momento de forte pressão financeira sobre as companhias brasileiras. Dados atualizados da Serasa Experian mostram que aproximadamente 2,5 mil empresas estiveram envolvidas em processos de recuperação judicial ao longo de 2025, o maior patamar da série revisada pela instituição. Em janeiro de 2026, foram registrados 53 processos, envolvendo 126 CNPJs. A diferença ocorre porque um mesmo pedido pode reunir diversas empresas pertencentes a um grupo econômico. No acumulado até fevereiro, o indicador registrava 112 processos e 255 CNPJs envolvidos. Os números mostram que os efeitos de uma crise empresarial vão além dos acionistas e dos bancos. O encerramento de uma companhia afeta trabalhadores, prestadores de serviços, fornecedores, consumidores, municípios e toda a cadeia econômica ligada ao negócio. “Quando uma empresa deixa de operar, não desaparece apenas um CNPJ. Desaparecem contratos, postos de trabalho, arrecadação, renda e demanda por fornecedores. Por isso, a legislação busca criar uma oportunidade de reorganização para negócios que ainda têm viabilidade econômica”, afirma Durão. Recuperação de tributos pode gerar caixa Um dos pontos menos explorados nas reestruturações empresariais é a possibilidade de revisar tributos recolhidos pela companhia nos últimos anos. Segundo Bruno Medeiros Durão, muitas empresas concentram seus esforços na renegociação de dívidas bancárias e comerciais, mas deixam de investigar se possuem créditos tributários decorrentes de pagamentos indevidos, recolhimentos realizados em duplicidade ou valores que não foram aproveitados corretamente. “Em uma reestruturação, todos costumam olhar para quanto a empresa deve. Poucos analisam quanto ela pode ter a recuperar. Uma revisão tributária tecnicamente fundamentada pode identificar créditos que reduzam obrigações futuras ou devolvam fôlego ao caixa”, diz. A recuperação tributária pode envolver a análise de PIS e Cofins, contribuições previdenciárias, retenções, classificação de produtos, incidências aplicadas indevidamente, benefícios fiscais não utilizados e créditos relacionados à própria atividade da companhia. A existência dos valores depende do regime tributário, da documentação disponível, do segmento de atuação e das decisões judiciais e administrativas aplicáveis a cada caso. O especialista ressalta que recuperação tributária não significa a criação artificial de créditos ou a adoção de teses sem segurança jurídica. “Não existe crédito tributário automático. É preciso revisar documentos, reconstruir operações, verificar a legislação de cada período e demonstrar a origem dos valores. Quando esse trabalho é sério, ele deixa de ser apenas uma discussão jurídica e passa a fazer parte da estratégia financeira da empresa”, afirma. Os créditos reconhecidos podem, conforme o caso e a legislação aplicável, ser objeto de restituição ou compensação com outros tributos administrados pela Receita Federal. O procedimento federal é realizado, em diversas situações, por meio do sistema PER/DCOMP. Dívida fiscal também precisa entrar no plano Além de procurar tributos recuperáveis, empresas em crise precisam analisar o passivo já inscrito em dívida ativa. Dados da Procuradoria-Geral da Fazenda
Marco Legal da Inteligência Artificial deve avançar em 2026 e acende alerta para empresas que usam IA sem controle

Projeto que regulamenta a inteligência artificial no Brasil segue em análise na Câmara dos Deputados e pode impactar empresas que usam IA em recrutamento, atendimento, crédito, cobrança, marketing, gestão de dados e automação de decisões A inteligência artificial já faz parte da rotina de milhares de empresas brasileiras. De pequenas operações comerciais a grandes grupos corporativos, ferramentas de IA vêm sendo usadas para selecionar currículos, responder clientes, produzir campanhas, analisar crédito, automatizar cobranças, organizar dados, prever comportamento de consumidores e apoiar decisões estratégicas. Mas, em 2026, esse uso entra em uma nova fase: a da responsabilidade jurídica e da governança empresarial. O alerta ganha força com a tramitação do PL 2338/2023, conhecido como Marco Legal da Inteligência Artificial. A proposta foi aprovada pelo Senado em dezembro de 2024 e, em 2026, segue em discussão na Câmara dos Deputados, onde tramita em Comissão Especial. Em março de 2026, o relator do projeto na comissão, deputado Aguinaldo Ribeiro, afirmou que cerca de 90% dos temas já estavam definidos e indicou expectativa de votação do parecer no primeiro semestre. Na prática, o projeto pode criar regras para o desenvolvimento, a oferta e o uso de sistemas de inteligência artificial no Brasil, com foco em transparência, segurança, prevenção de discriminação, avaliação de riscos e responsabilização dos agentes envolvidos. A ficha da Câmara registra que o PL 2338/2023 trata do uso responsável da IA com base na centralidade da pessoa humana e reúne dezenas de projetos apensados sobre o tema. Para o advogado tributarista, empresário e presidente do Durão, Almeida & Pontes — Advogados Associados, Bruno Medeiros Durão, o empresário precisa deixar de enxergar a IA apenas como ferramenta de produtividade. “Em 2026, a inteligência artificial deixou de ser uma conversa apenas da tecnologia e passou a ser uma pauta da diretoria, do jurídico, do compliance, do RH e do financeiro. A empresa que usa IA para decidir, influenciar ou automatizar processos precisa saber explicar como essa ferramenta funciona, quais dados utiliza e quem supervisiona seus resultados”, afirma Bruno Medeiros Durão. O ponto central para as empresas é que a inteligência artificial pode gerar impacto jurídico mesmo quando é usada de forma simples, cotidiana e aparentemente inofensiva. Hoje, muitos colaboradores utilizam IA generativa para redigir e-mails, responder clientes, resumir contratos, criar propostas comerciais, montar relatórios internos, produzir posts, analisar planilhas ou organizar informações sensíveis. O problema aparece quando esse uso acontece sem política interna, sem autorização, sem proteção de dados e sem controle sobre o que está sendo inserido nas plataformas. “O risco não está simplesmente em usar inteligência artificial. O risco está em usar IA sem critério, sem política interna, sem supervisão humana e sem documentação. Uma empresa pode estar criando um passivo jurídico silencioso ao permitir que dados de clientes, contratos, informações financeiras ou estratégias comerciais sejam tratados por ferramentas sem qualquer governança”, alerta Bruno Durão. Segundo o advogado, a discussão de 2026 é especialmente importante porque muitas empresas adotaram IA antes de criar regras internas. Ou seja, a tecnologia chegou primeiro; a governança ficou para depois. RH, crédito, cobrança e atendimento estão entre os setores mais sensíveis O PL 2338/2023 trabalha com uma lógica de classificação por risco. Isso significa que nem todo uso de IA terá o mesmo peso regulatório. Sistemas usados em atividades com maior potencial de afetar direitos, oportunidades ou interesses das pessoas tendem a exigir mais cuidado. Para empresas, os pontos mais sensíveis estão no uso de IA em: “Se uma empresa usa IA para selecionar candidatos, negar crédito, classificar clientes ou orientar uma cobrança, ela precisa estar preparada para explicar os critérios utilizados. A frase ‘foi o sistema que decidiu’ não será suficiente para afastar responsabilidade empresarial”, afirma Bruno Medeiros Durão. Esse alerta também dialoga com a Lei Geral de Proteção de Dados Pessoais, que já prevê o direito de revisão de decisões tomadas unicamente com base em tratamento automatizado de dados pessoais quando essas decisões afetarem interesses do titular. A falta de controle no uso de inteligência artificial pode gerar reflexos em diferentes áreas do Direito. No campo trabalhista, por exemplo, uma IA usada para seleção de candidatos ou avaliação de desempenho pode ser questionada se produzir critérios discriminatórios, excluir determinados perfis ou influenciar desligamentos sem revisão humana adequada. Na relação de consumo, chatbots e sistemas automatizados podem gerar problemas se prestarem informação incorreta, negarem atendimento, dificultarem resolução de conflitos ou tomarem decisões que prejudiquem consumidores. No campo empresarial, o risco também envolve contratos, confidencialidade, propriedade intelectual, dados estratégicos, sigilo profissional, segurança da informação e responsabilidade por falhas de fornecedores tecnológicos. “A IA pode aumentar produtividade, mas também pode ampliar o risco da empresa se for implantada sem orientação jurídica. O empresário precisa compreender que cada automação relevante deve ter finalidade clara, contrato bem estruturado, controle de dados e uma pessoa responsável por revisar os resultados”, orienta Bruno. Pequenas e médias empresas também precisam se preparar Embora o debate sobre inteligência artificial pareça distante da realidade de pequenas e médias empresas, o impacto pode ser amplo. Em 2026, até negócios de menor porte já usam ferramentas com IA em sistemas de atendimento, CRM, marketing digital, gestão financeira, emissão de relatórios, análise de clientes e relacionamento comercial. Muitas vezes, o empresário não desenvolve a tecnologia, mas contrata uma plataforma pronta. Ainda assim, precisa avaliar se o fornecedor tem cláusulas adequadas de proteção de dados, confidencialidade, segurança, responsabilidade por falhas e possibilidade de auditoria.“A pequena empresa também está exposta. O fato de contratar uma ferramenta pronta não elimina a responsabilidade de avaliar como ela será usada dentro da operação. Se a IA impacta clientes, colaboradores ou decisões comerciais, ela precisa entrar no mapa de risco da empresa”, destaca Bruno Durão. Para o especialista, a preparação não deve esperar a aprovação final da lei. O ideal é que empresas comecem em 2026 a organizar uma política interna de uso de inteligência artificial. Entre as medidas recomendadas estão: 1. Mapear onde a IA já está sendo usadaA empresa deve identificar quais setores utilizam e, quais ferramentas foram contratadas e
Empresário pode vender bens com dívida ativa? Especialista alerta para risco de fraude à execução fiscal

Inscrição em dívida ativa não impede automaticamente a venda de patrimônio, mas operação pode ser considerada fraudulenta se esvaziar bens capazes de garantir o pagamento do débito tributário Em meio ao aumento da pressão fiscal sobre empresas, renegociações tributárias, execuções fiscais e necessidade de reorganização de caixa, uma dúvida tem preocupado empresários e contribuintes: quem possui débito inscrito em dívida ativa pode vender imóvel, veículo, participação societária ou outro bem patrimonial? A resposta é mais complexa do que parece. A inscrição em dívida ativa não proíbe automaticamente a venda de bens, mas a operação pode ser enquadrada como fraude à execução fiscal quando resultar na redução do patrimônio necessário para garantir o pagamento da dívida tributária. O tema ganha relevância em 2026 porque muitas empresas têm buscado alternativas para preservar capital, vender ativos, reorganizar operações, renegociar passivos e evitar bloqueios judiciais. No entanto, segundo especialistas, qualquer movimentação patrimonial feita sem análise jurídica pode gerar risco elevado, inclusive para terceiros compradores. O artigo 185 do Código Tributário Nacional estabelece que se presume fraudulenta a alienação ou oneração de bens por contribuinte com crédito tributário regularmente inscrito em dívida ativa. A regra não se aplica quando o devedor mantém bens ou rendas suficientes para o pagamento total da dívida. Para Antonio Carlos Vilar Filho, advogado e pós-graduado em Responsabilidade Civil, Direito do Consumidor pela EMERJ e atuante há mais de 10 anos na área jurídica, com experiência em Direito Cível, Direito Tributário, esfera administrativa e contencioso judicial, especialmente execução fiscal, o principal erro é o empresário acreditar que dívida ativa significa bloqueio absoluto da vida patrimonial. “A inscrição em dívida ativa não transforma o contribuinte em alguém proibido de realizar negócios. O ponto central é saber se aquela venda ou transferência compromete a capacidade de pagamento da dívida tributária. Se a operação esvazia o patrimônio e dificulta a cobrança pela Fazenda Pública, o risco de ser considerada fraude à execução fiscal é real”, explica Antonio Carlos Vilar Filho, advogado do Durão, Almeida & Pontes Advogados Associados. Veja também: Dívida ativa não impede venda, mas exige cautela Na prática, a venda de um bem após a inscrição em dívida ativa pode ser válida quando não há intenção de ocultar patrimônio, quando o contribuinte mantém bens suficientes para garantir o débito ou quando os valores obtidos são usados para quitar ou reorganizar obrigações fiscais. O problema surge quando a alienação deixa a empresa ou pessoa física sem patrimônio suficiente para responder pela cobrança. Nesses casos, o Fisco pode pedir ao Judiciário o reconhecimento da fraude à execução fiscal, buscando tornar a operação ineficaz em relação à cobrança do crédito tributário. O Superior Tribunal de Justiça já consolidou entendimento de que a alienação de bem de devedor insolvente, após a inscrição do débito em dívida ativa, configura fraude à execução fiscal. Em notícia institucional publicada pelo próprio STJ, a Corte destacou que a venda de imóvel após a inscrição do débito pode caracterizar fraude quando o devedor não possui outros bens suficientes para garantir a execução. “O empresário precisa entender que o problema não é vender um ativo. O problema é vender de forma desorganizada, sem preservar garantia patrimonial, sem documentação adequada e sem estratégia tributária. Uma operação que parecia solução de caixa pode virar uma discussão judicial muito mais cara”, afirma Antonio Carlos. A matéria ganhou ainda mais força após a alteração feita pela Lei Complementar nº 118/2005, que modificou o artigo 185 do CTN. Antes dessa mudança, havia forte discussão sobre a necessidade de citação válida do devedor em execução fiscal para caracterização da fraude. Com a nova redação, a inscrição regular em dívida ativa passou a ter peso decisivo na análise da presunção de fraude. Esse ponto é sensível para empresas em processo de reorganização patrimonial, venda de ativos, dissolução de sociedade, transferência de quotas, alienação de imóveis, venda de veículos corporativos ou reestruturação de grupo econômico. “Depois da alteração legislativa, a dívida ativa passou a ser um marco de atenção. A empresa que já tem débito inscrito precisa agir com governança. Não basta dizer que a venda foi regular; é necessário demonstrar que a operação não prejudicou a satisfação do crédito tributário”, pontua o advogado. Outro ponto de alerta é que a discussão não atinge apenas o devedor. Quem compra um bem de pessoa física ou empresa com dívida ativa também pode ser surpreendido por questionamentos judiciais, especialmente quando o vendedor não possui outros bens capazes de garantir o débito. Por isso, a diligência prévia se torna fundamental. Antes de comprar imóveis, veículos, quotas societárias ou ativos relevantes, o adquirente deve verificar a situação fiscal do vendedor, a existência de execuções fiscais, certidões, inscrições em dívida ativa e eventuais restrições patrimoniais. “A boa-fé do comprador é importante, mas no campo tributário a análise é mais rigorosa. O terceiro que compra sem verificar a situação fiscal do vendedor assume um risco que poderia ser reduzido com uma diligência básica antes da assinatura do contrato”, explica Antonio Carlos Vilar Filho. O que pode indicar fraude à execução fiscal? Entre os sinais que podem acender alerta estão: • Venda de bens após inscrição em dívida ativa, principalmente quando o devedor não mantém patrimônio suficiente para pagar o débito; • Transferência de patrimônio para familiares, sócios ou empresas vinculadas, sem justificativa econômica clara; • Dissolução irregular da empresa, com desaparecimento de bens ou encerramento informal das atividades; • Reorganizações societárias artificiais, feitas apenas para afastar patrimônio do alcance do Fisco; • Venda de ativos relevantes por valor abaixo do mercado, sem documentação robusta; • Alienação de bens sem destinação clara dos recursos, especialmente quando a dívida tributária permanece sem pagamento. Segundo o material técnico enviado como base para esta pauta, o ponto central da norma não é impedir a circulação patrimonial, mas evitar que o devedor esvazie seus bens e torne inviável a satisfação do crédito tributário. Quando a venda tende a ser considerada legítima? A alienação patrimonial pode ser defendida como legítima quando houver preservação de patrimônio suficiente para garantir a dívida, substituição